신한종신보험 모아더드림 상품 어떤가요
첨부파일
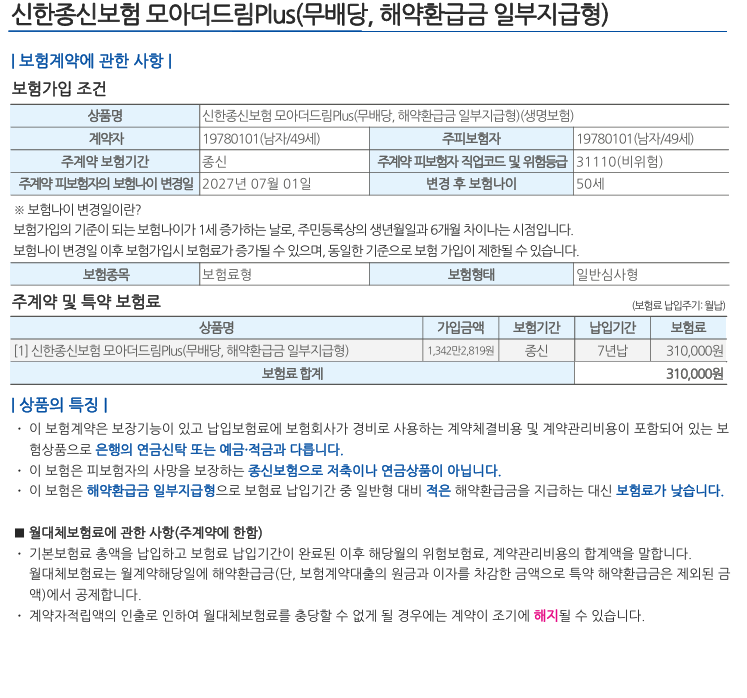

질문 신고
4개의 답변
최종 수정
안녕하세요.
"짱짱이 보험이야기" 보험설계사 나종경입니다.
A보험사 종신보험에 대해 문의주셨군요.
문의하신 내용에 대해 안내드리겠습니다.
문의주신 설계서 기준으로 보면 월 31만원씩 7년간 총 2,604만원을 납입하고, 7년 시점 해약환급금은 약 2,344만원으로 환급률이 90%입니다. 10년 시점에는 약 3,062만원, 환급률 117.6%로 예시되어 있습니다.
다만 여기서 117.6%는 연 수익률이 아니라 총 납입보험료 대비 해약환급금의 비율입니다. 7년 동안 보험료를 나누어 납입하고 10년까지 유지해야 하는 구조라는 점을 같이 보셔야 합니다.
또 설계서에도 안내되어 있듯이 이 상품은 저축이나 연금상품이 아니라 사망보장을 목적으로 하는 종신보험입니다. 중간에 자금이 필요해 해지하면 시점에 따라 납입보험료보다 환급금이 적을 수 있고, 이번 설계도 7년 납입을 모두 마친 시점에는 아직 원금에 도달하지 않습니다.
따라서 가족에게 남길 종신 사망보장이 실제로 필요하면서 10년 이상 유지할 계획이라면 함께 비교해볼 수 있습니다.
반대로 가장 중요한 목적이 10년 뒤 사용할 목돈 마련이라면 종신보험의 환급률만 보고 결정하기보다는 사망보장과 목돈 마련을 따로 나눠 비교해보시는 것이 좋습니다.
제 설계 기준에서는 먼저 필요한 사망보장 금액을 정하고, 그 보장에 필요한 보험료와 목돈 마련에 사용할 자금을 구분해서 비교합니다. 두 목적을 한 상품에 모두 맞추려고 하기보다 각각의 목적에 맞는 방법을 놓고 보는 편이 판단하기 쉽습니다.
특히 이번 설계는 7년 시점과 10년 시점의 환급금 차이가 크기 때문에 10년까지 유지할 수 있는 자금인지 먼저 확인해보시는 것이 중요하겠습니다.
문의하신 내용에 도움이 되셨기를 바랍니다.
추가로 궁금하신 사항이 있으시면 댓글 하단에 남겨드린 연락처로 편하게 문의해주세요.
감사합니다.
⏸️ 아빠의 마음으로 편안한 도움을 드리겠습니다.
➡️ 오픈톡 : https://open.kakao.com/o/snwzCFsg
➡️ 오픈채팅 : "짱짱이 보험이야기" 검색 후 문의
➡️ 개인톡 : jjang2dad
1. 본 상품은 보장성 상품으로 저축 목적으로는 적합하지 않습니다. 중도해지 시 납입한 보험료보다 환급금이 적거나 없을 수 있습니다. 단기납 종신보험은 동일한 보장내용의 일반 종신보험에 비해 보험료가 비쌀 수 있습니다. 2년 내 고의적사망 등 보험금 미지급 사유에 해당하는 경우 보험금 지급이 거절될 수 있습니다. 본 내용은 모집종사자 개인의 의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다. 보험사 상품별로 성별, 연령, 직업(급수)에 따라 가입가능한 담보와 가입금액, 보험료 등은 상이할 수 있습니다. 보험사 상품별로 상이할 수 있으므로,관련한 세부사항은 반드시 약관을 참조 바랍니다. [비과세는 관련 세법 요건 충족 시 적용되며, 자세한 사항은 세무사 등 전문가 및 관련 법령을 확인하시기 바랍니다.]
2. 필수안내사항
나종경,손생보협회 등록번호 - 20240517401162 본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다. 보험계약자가 기존 보험계약을 해지하고 새로운 보험계약을 체결하는 과정에서 ① 질병이력, 연령증가 등으로 가입이 거절되거나 보험료가 인상될 수 있습니다. ②가입 상품에 따라 새로운 면책기간 적용 및 보장 제한 등 기타 불이익이 발생할 수 있습니다. 프라임에셋 심의필 제2026-10-7683호(2026-10-27~2027-10-26)
개별 계약의 보장·인수·지급 여부는 약관 및 사실관계 확인이 필요합니다.
안녕하세요.
보험지식센터 인증보험설계사 보험부티크 박소영팀장입니다.
제안받으신 상품뿐 아니라 타사 상품과도 비교해 보시기를 추천드립니다.
보험사별로 상품 구조와 환급률이 다르며, 일부 상품은 7년 납입 완료 시점에 해약환급률 100%에 도달하는 경우도 있습니다.
다만, 해약환급률은 보험을 해지했을 때 돌려받는 금액을 기준으로 산출한 비율입니다.
환급률이 높아지더라도 보험을 해지하면 해당 계약의 사망보장은 종료된다는 점을 꼭 고려하셔야 합니다.
따라서 가족에게 남길 사망보장을 평생 유지하는 것이 목적이라면 종신보험 또는 정기보험으로 준비하고,
향후 활용할 목돈 마련이 목적이라면 저축성 상품을 별도로 준비하는 방식도 좋은 대안이 될 수 있습니다.
두 가지 목적을 각각 구분해 설계하면 필요한 보장은 유지하면서 목돈 마련 계획도 보다 명확하게 세울 수 있습니다.
아래오픈톡으로 문의주시면 니즈에 맞게 가성비있게 보험을 준비할수 있도록 제안드리겠습니다.
🍀니즈에 맞게 보험을 가성비있게 준비할 수 있도록 제안드리는 보험전문가 🍀
🔶상담하기 오픈톡 : https://open.kakao.com/o/sdjxmnHi
1. 본 상품은 보장성 상품으로 저축 목적으로는 적합하지 않습니다.
중도해지 시 납입한 보험료보다 환급금이 적거나 없을 수 있습니다.
단기납 종신보험은 동일한 보장내용의 일반 종신보험에 비해 보험료가 비쌀 수 있습니다.
2년 내 고의적사망 등 보험금 미지급 사유에 해당하는 경우 보험금 지급이 거절될 수 있습니다.
본 내용은 모집종사자 개인의 의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다.
보험사 상품별로 성별, 연령, 직업(급수)에 따라 가입가능한 담보와 가입금액, 보험료 등은 상이할 수 있습니다.
보험사 상품별로 상이할 수 있으므로,관련한 세부사항은 반드시 약관을 참조 바랍니다.\n [비과세는 관련 세법 요건 충족 시 적용되며, 자세한 사항은 세무사 등 전문가 및 관련 법령을 확인하시기 바랍니다.]
2. 필수안내사항
박소영,손생보협회 등록번호 - 20170181080006
본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다.
보험계약자가 기존 보험계약을 해지하고 새로운 보험계약을 체결하는 과정에서
① 질병이력, 연령증가 등으로 가입이 거절되거나 보험료가 인상될 수 있습니다.
②가입 상품에 따라 새로운 면책기간 적용 및 보장 제한 등 기타 불이익이 발생할 수 있습니다.
프라임에셋 심의필 제2026-10-7977호(2026-10-28~2027-10-27)
개별 계약의 보장·인수·지급 여부는 약관 및 사실관계 확인이 필요합니다.
최종 수정
안녕하세요😊 10년차 공식인증보험전문가 [해피트리보험]이에요.
A사 종신보험은 사망보장을 주목적으로 하면서 장기 유지 시 해약환급금도 활용할 수 있는 종신상품이에요.
첨부하신 설계안을 보면 [78년생 49세/ 남자/ 상해급수 1급/ 7년납 /종신보장 기준] 월 31만 원씩 7년간 총 2,604만 원을 납입하고, 해약환급금은 *7년 시점 약 2,344만 원(90%), 10년 시점 약 3,062만 원(117.6%)*으로 종신보험 사망보장금액에 해약환급률을 높인 상품이구요.
가족을 위한 평생 사망보장이 필요하다면 검토할 수 있어요.
다만 7년간 보험료를 모두 납입해도 해지하면 원금 손실이 발생하며, 10년 시점 환급률이 높더라도 저축상품과 동일하게 판단해서는 절대 안 되요.
특히 40대 후반이라면 사망보장이 필요한 기간과 목표금액, 자금을 사용할 시점을 먼저 정하는 것이 중요해요.
사망보장과 보험료 부담 중 어느 쪽에 우선순위를 두느냐에 따라 유리한 설계가 달라질 수 있어요. 아래 상담 링크로 문의 주시면 목적과 예산에 맞춰 정확하고 전문적인 비교 도와 드릴게요.
추가적인 문의사항은 아래 상담 링크로 문의 주세요.
언제든지 편안하고 꼼꼼하게 안내해 드릴게요 : )
⟦ 오픈톡 상담연결 https://m.site.naver.com/2jlYo ]]
>> 좋은보험은 '남들이 많이 가입하는 보험'이 아니라,
나의 가족력과 예산에 맞춰 가장 큰 위험(암-뇌-심/ 3대질병)부터
<진단-치료->단계별로 빈틈없이 막아내는 보험입니다.
* 가장 소중한 사람에게 자신 있게 권할 수 있도록, 전문적이고 정직한 설계를 약속 드립니다.*
⟦ 32개 보험사 상품비교 분석 ⟧
🔎 예산 대비 보험료 낭비없는, 효율 최대화 보장설계
전문가의 시각으로 복잡한 약관 및 보상 노하우 제공🔎
>>> 9년차 공식인증설계사 <<<
선택이 다르면 설계부터 방향이 달라집니다~!!
🌱 해피트리(행복나무)에게 편안한 상담 받으세요^^
🌳 연락처: 010. 4893. 4299
🌳 개인톡: Happytree4299
🌳 오픈톡(빠른상담): 해피트리보험
https://m.site.naver.com/2jlYo
1. 본 상품은 보장성 상품으로 저축 목적으로는 적합하지 않습니다. 중도해지 시 납입한 보험료보다 환급금이 적거나 없을 수 있습니다. 단기납 종신보험은 동일한 보장내용의 일반 종신보험에 비해 보험료가 비쌀 수 있습니다. 2년 내 고의적사망 등 보험금 미지급 사유에 해당하는 경우 보험금 지급이 거절될 수 있습니다.
본 내용은 모집종사자 개인의 의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다. 보험사 상품별로 성별, 연령, 직업(급수)에 따라 가입가능한 담보와 가입금액, 보험료 등은 상이할 수 있습니다.보험사 상품별로 상이할 수 있으므로,관련한 세부사항은 반드시 약관을 참조 바랍니다.
[비과세는 관련 세법 요건 충족 시 적용되며, 자세한 사항은 세무사 등 전문가 및 관련 법령을 확인하시기 바랍니다.]
2. 필수안내사항
임순아,손생보협회 등록번호 - 20171080010001
본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다.
보험계약자가 기존 보험계약을 해지하고 새로운 보험계약을 체결하는 과정에서
① 질병이력, 연령증가 등으로 가입이 거절되거나 보험료가 인상될 수 있습니다.
②가입 상품에 따라 새로운 면책기간 적용 및 보장 제한 등 기타 불이익이 발생할 수 있습니다.
프라임에셋 심의필 제2026-10-8002호(2026-10-28~2027-10-27)
개별 계약의 보장·인수·지급 여부는 약관 및 사실관계 확인이 필요합니다.
안녕하세요! ^^
진솔지니보험 우수인증설계사 이유진입니다.
받으신 상품은 주계약이 사망을 보장하는 종신보험인데요. 일반적인 종신보험과 비교했을 때 납입기간이 짧다는 특징이 있습니다.
말씀하신 것처럼 저축상품이 아닌 사망보장을 목적으로 하는 종신보험이라는 점을 먼저 이해하시는 것이 중요해요.
해당 상품은 보험료 납입기간을 5년, 7년, 10년 등으로 설정할 수 있어 단기납 종신보험이라고도 부릅니다.
납입기간이 짧은 대신 동일한 보장내용의 일반 종신보험에 비해 보험료가 비쌀 수 있다는 점도 참고하시면 좋겠습니다.
또한 종신보험의 비과세 혜택은 5년 이상 보험료 납입, 10년 이상 계약 유지 등 관련 세법에서 정한 요건을 충족해야 적용될 수 있으니 꼭 참고 해주시구요.
보장성 보험이므로 중도해지 시 납입한 보험료보다 해지환급금이 적거나 없을 수 있으며, 해지 시점에 따라 환급금도 달라질 수 있습니다.
또한 종신보험은 장기간 유지하는 상품인 만큼 보험료 납입에 부담은 없는지, 필요한 사망보장 금액은 적절한지 충분히 확인하시는 것이 좋아요.
보험회사와 상품에 따라 보험료, 사망보험금, 해지환급금 등이 다를 수 있으므로 여러 회사의 상품을 비교해 보시길 추천드립니다.
그리고 사망보장이 주된 목적이라면 정기보험을 통해 일정 기간 동안 필요한 사망보장을 준비하는 방법도 있으니 같이 설계안 받아보시고 비교 해보시면 좋을 듯 합니다~
고객님께 필요한 보장과 적정 보험료를 기준으로 다양한 설계안을 받아보시고 신중하게 결정하시면 좋겠습니다. ^^
상담 원하시면 편안하게 연락 주세요. 감사합니다!
⭐ 32개 생명·손해보험사 취급 / 보장분석·리모델링 전문 설계사
⭐ 진실하고 솔직한 상담을 약속드립니다.
▷ 자세한 보험 관련 문의
⭐ 연락처 : 010-2467-4629
⭐ 카카오ID : jini462
⭐ 오픈채팅 : 진솔지니 https://open.kakao.com/o/sLL1lbpc
1. 본 상품은 보장성 상품으로 저축 목적으로는 적합하지 않습니다.
중도해지 시 납입한 보험료보다 환급금이 적거나 없을 수 있습니다.
단기납 종신보험은 동일한 보장내용의 일반 종신보험에 비해 보험료가 비쌀 수 있습니다.
2년 내 고의적사망 등 보험금 미지급 사유에 해당하는 경우 보험금 지급이 거절될 수 있습니다.
본 내용은 모집종사자 개인의 의견이며, 계약체결에 따른 이익 또는 손실은 보험계약자 등에게 귀속됩니다.
보험사 상품별로 성별, 연령, 직업(급수)에 따라 가입가능한 담보와 가입금액, 보험료 등은 상이할 수 있습니다.
보험사 상품별로 상이할 수 있으므로,관련한 세부사항은 반드시 약관을 참조 바랍니다.\n [비과세는 관련 세법 요건 충족 시 적용되며, 자세한 사항은 세무사 등 전문가 및 관련 법령을 확인하시기 바랍니다.]
2. 필수안내사항
이유진,손생보협회 등록번호 - 20200720002049
본 광고는 광고심의기준을 준수하였으며, 유효기간은 심의일로부터 1년입니다.
보험계약자가 기존 보험계약을 해지하고 새로운 보험계약을 체결하는 과정에서
① 질병이력, 연령증가 등으로 가입이 거절되거나 보험료가 인상될 수 있습니다.
②가입 상품에 따라 새로운 면책기간 적용 및 보장 제한 등 기타 불이익이 발생할 수 있습니다.
프라임에셋 심의필 제2026-10-8271호(2026-10-28~2027-10-27)
개별 계약의 보장·인수·지급 여부는 약관 및 사실관계 확인이 필요합니다.
답변은 운영자가 승인한 인증 설계사만 작성할 수 있습니다.전문가 신청 →
일반 댓글 0
질문에 의견을 나누는 공간입니다. 일반 댓글은 인증 설계사의 전문가 답변과 구분됩니다. 운영자가 승인한 인증 설계사는 본인의 전화번호, 카카오 오픈채팅 또는 네이버 단축 상담 주소를 남길 수 있습니다.
댓글은 이메일 인증 회원만 작성할 수 있습니다. 로그인·회원가입 →